以前闭着眼睛买的产品,如今业绩基准一路往下出溜,有的甚至跑不赢大额存单。
你以为是银行变抠了,其实不是,我们很可能正在经历人类历史上,最大规模的债务化解!
可以说,几千公里外一个县城城投公司的命运,和你手里那笔理财的收益,是同一根绳子上的两端。
那根绳子绷了30年,现在正在被一点一点松开。
一台转了三十年的机器
故事得从上世纪90年代讲起。
那时候很多城市想修路、想建新区,但口袋里没钱,规矩又不许地方政府直接向银行伸手。
上海人脑子活,成立了一家公司,用企业的名义去市场上找钱,回来再把钱花在城市的马路上、管网里。
这扇门一推开,全国各地都跟着学。
后来分税制一改,地方上的事权没少,财权却往上走了,修桥铺路的任务一样不少,钱从哪来?
城投公司就成了那个站在政府身后的“钱袋子”。
它替政府去借钱,银行也乐意借,因为大家心里都揣着同一句话:这公司背后站着谁,都清楚。
真正让这台机器挂上高速挡的,是2008年。
外面金融危机,里面要稳增长,几万亿的配套资金压下来,城投的债务盘子一下子从十几万亿冲过了三十万亿。
修路、建桥、拉框架,城市像摊煎饼一样往外扩。
地价跟着涨,卖地的钱回到财政,城投的债就能接上,再接新项目。
一圈一圈转,转得所有人都觉得它会一直转下去。
燃料不是土地,是“相信”
很多人说城投的命门是土地,对,但不全对。
土地只是表面那层油。
真正让这台机器转了三十年的,是一种更软的东西:金融机构相信政府不会不管,政府相信自己手里的资源池够厚,城投自己相信就算经营出了窟窿,也有人兜底。
这三层“相信”叠在一起,才让钱敢往外走,债敢往外发,项目敢往前推。
可“相信”这个东西,顺风的时候是燃料,逆风的时候就是最脆的那根弦。
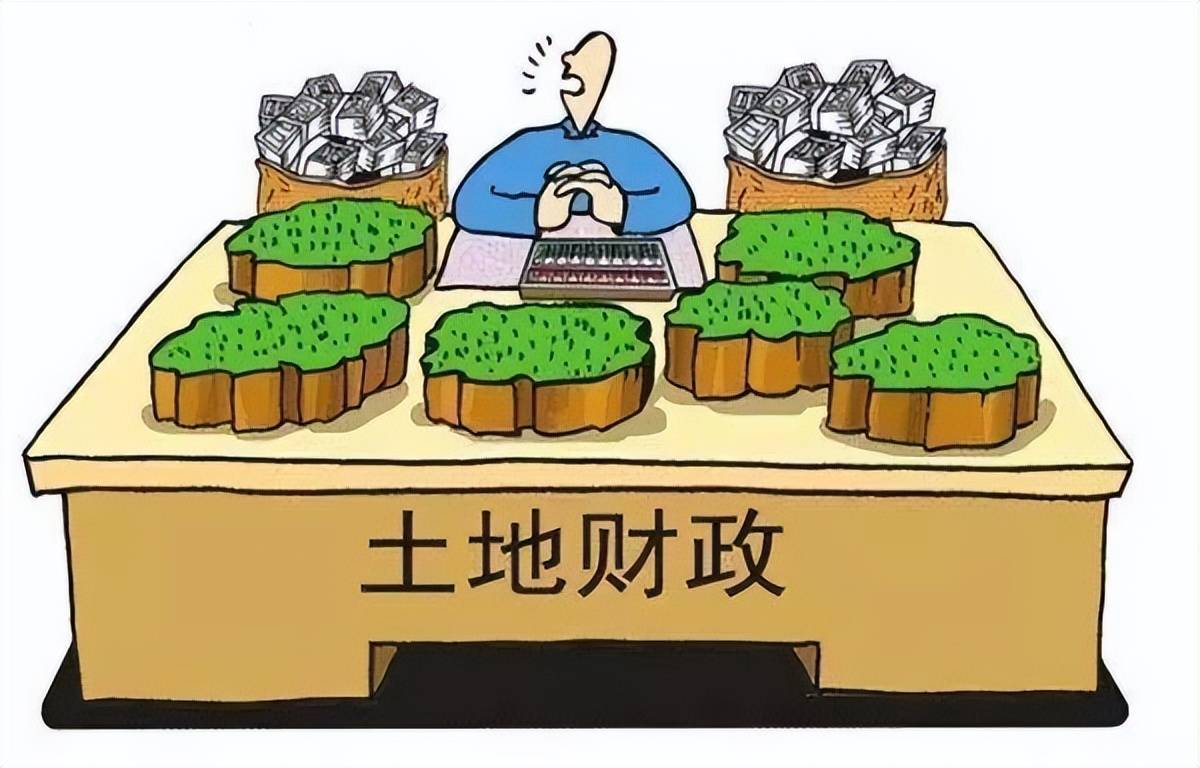
2021年之后房地产急刹车,卖地收入从8.7万亿的高位一路滑到2025年的4万亿出头,四年少了一半多。
油表开始报警了,但城投身上背的债没有跟着缩,利息还在一天一天地走。
那些账面上的公园、管网、市政道路,值钱是值钱,可你不能把一段马路切下来拿去还债。
这就出现了今天这个局面:修好的东西还在,借钱的人还在,但原来那套“卖地—还钱—再借—再修”的循环,转不动了。
化债不是“还钱”,是把账换个记法
这里要说一句可能不太中听但很实在的话:化解债务,从来不是把每一分本金都挣回来、还干净。
全世界没有一个主要经济体是这么干的。
国家的做法,简单说就是 用更便宜的钱,把贵的钱换下来;用更长的期限,把挤在眼前的压力摊开。
2024年出台的那套“6+4+2”方案,核心就是拿低息的地方政府债券,去置换城投手里那些利息高得多的旧债。
置换之后,平均利息成本降了超过2.5个百分点,全国一年省下来的利息支出超过4500亿。
这4500亿不是天上掉下来的。
它意味着原来拿高息的债权人,拿到的回报变薄了;也意味着整个社会的资金价格在往下走。

你理财收益变少,和这件事脱不了干系,代价没有被消灭,只是在换一个口袋装。
英国几百年前就玩过这一手,发永续债,只付息不还本,用通胀和时间慢慢把债务的分量磨薄。
美国走的是另一条路,让该倒的倒、该出清的出清,代价落在雷曼兄弟的员工和养老金账户上。
两条路没有哪条是免费的,区别只在于疼在谁身上、疼多久。
现在真正让各地城投老总睡不好觉的,是另一件事。
倒计时牌上的数字,不是终点
按照150号文的要求,到2027年6月底之前,所有地方融资平台都要退出融资平台名单,和政府信用做切割。
截至2025年底,超过8成的平台已经挂上了“退出”的牌子,剩下的正在赶最后的窗口期。
但“退平台”三个字写起来容易,做起来是另一回事。

把名字改了、公告发了,不等于企业突然就会自己挣钱了。
沪深交易所随后补上的几条硬杠杠,把问题挑明了:想发产业债,总资产报酬率得超过1%,经营活动现金流得是正的。
翻译成人话就是,你得证明自己不靠政府输血也能活下去。

现实是,真正能跨过这条线的平台,是少数。
大多数城投过去30年只练了一套本事:替政府借钱、花钱、把项目干完。
现在要让它们转过身去市场上找饭吃、看回报、算现金流,等于让一个开了半辈子卡车的人突然去开飞机。
分化已经开始了。
有真实产业和现金流的平台,路会越走越宽;那些退了平台却退不掉旧习气的,融资的口子只会越收越紧。
倒计时牌上的2027年6月,不是一个“大结局”的日期,而是一道分水岭:有人换了一身衣服继续赶路,有人站在原地看着旧衣服发呆。
新的东西在长出来,但别急着鼓掌
土地财政退潮之后,地方上总得找新的活法。
合肥常被拿出来当例子,投京东方、投长鑫、投蔚来,账面浮盈的数字大到让人心跳加速。
从“卖地”到“做股东”,听起来像是一条漂亮的换轨。
但合肥的故事有一个容易被忽略的前提:
它赌的是产业,不是运气;它熬了十几年,不是3个月。
长鑫科技到2025年上半年还在亏损,账面赚的钱在锁定期里动不了,不等于财政账上马上多出一笔现金。
绝大多数城市既没有合肥的产业判断力,也没有合肥的耐心和家底。
我说这些不是要泼冷水,股权财政、产业财政是方向,方向没有错。
但把“方向”当成“速效药”,是另一回事。
城投模式用三十年修出了今天城市的骨架,这个功劳谁也抹不掉。
可它的生命周期走到尾段,也是事实。
拆旧东西的时候,最怕的是新东西还没立稳就急着宣布胜利。
结语
对于不搞金融、不碰债券的普通人,这件事落到生活里,其实就一个很朴素的判断:你所在的城市,是在用借来的时间修补旧账,还是在用新的产业养新的税源。
前者可能很长一段时间里,公交班次变少、马路修得慢了、公共服务精打细算。
后者不一定马上让你多挣多少钱,但它的财政肌肉是自己在长的。
三十年的“城投信仰”退场,退掉的不是哪一个公司、哪一笔债。
退掉的是一种“总有人会兜底”的惯性。
接下来的故事,不再靠相信,靠的是现金流、产业和能不能自己站稳。
这比借钱难,但比借钱踏实。